
La diversification des chaînes d’approvisionnement textiles en dehors de la Chine est une dynamique déjà bien engagée, renforcée par les changements successifs de la politique commerciale américaine depuis 2025. Alors que le régime tarifaire appliqué par les États-Unis au secteur textile semble désormais s’inscrire dans une phase de stabilisation, l’équilibre entre les principaux pays producteurs de vêtements continue d’évoluer. Après avoir identifié en 2025 les destinations les plus compétitives pour la production textile hors de Chine, Coface actualise aujourd’hui son classement en tenant compte des derniers ajustements des droits de douane américains.
Les évolutions du cadre tarifaire américain modifient la hiérarchie des pays les plus compétitifs dans l'habillement et les chaussures.
Elles pourraient renforcer la position de plusieurs fournisseurs asiatiques et africains, tout en confirmant que la diversification hors de Chine reste une tendance structurelle de long terme,
Eve Barre, économiste sectoriel chez Coface.
Le leadership chinois de plus en plus concurrencé
La Chine demeure le premier exportateur mondial de vêtements et de chaussures. Néanmoins, sa part dans le commerce international poursuit son recul. Cette évolution s’explique notamment par la hausse progressive des coûts de main-d’œuvre, mais aussi par la volonté croissante des entreprises de répartir davantage leurs sources d’approvisionnement afin de réduire leurs risques.
Pour évaluer les pays les mieux positionnés dans ce contexte en mutation, Coface a mis à jour son indice de compétitivité du secteur de l’habillement et de la chaussure. Cet indice repose sur quatre piliers :
- La qualité de l’environnement des affaires ;
- La disponibilité d’une main-d’œuvre compétitive ;
- Les performances sociales et environnementales ;
- La solidité de l’écosystème industriel textile.
À ces critères s’ajoute désormais une dimension liée aux droits de douane appliqués par les États-Unis. Les récentes modifications tarifaires ont en effet modifié l’attractivité relative de nombreux pays producteurs. Malgré l’allègement de certaines taxes, les exportations chinoises restent soumises à une pression tarifaire plus importante que celles de plusieurs pays concurrents. Cette situation pourrait, à terme, accélérer la recomposition des centres mondiaux de production.
Le Lesotho et Madagascar parmi les grands gagnants potentiels
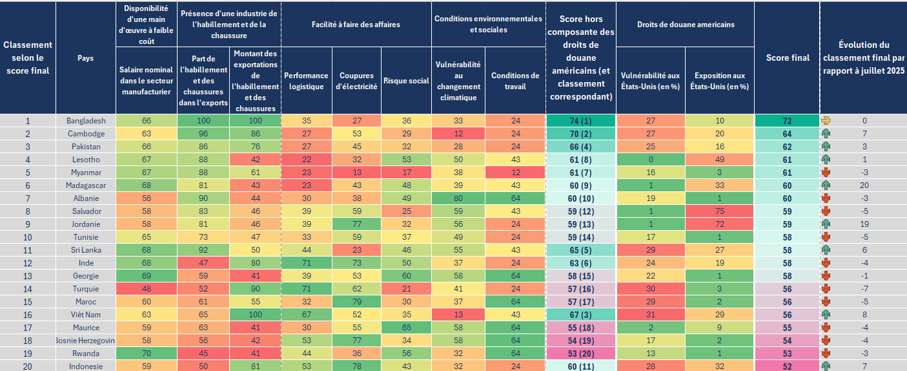
Le Bangladesh conserve la première place du classement établi par Coface. L’évolution la plus notable concerne toutefois le Lesotho et Madagascar, qui figurent désormais parmi les économies les mieux classées, alors qu’ils étaient absents de l’édition publiée à l’été 2025.
Cette progression s’explique principalement par la suppression de certains droits additionnels qui limitaient auparavant leur accès au marché américain. Plusieurs pays asiatiques renforcent également leur position concurrentielle, notamment le Cambodge, le Pakistan et le Sri Lanka.
Par ailleurs, le Vietnam et l’Indonésie font leur apparition dans le Top 20, reflétant leur capacité à tirer parti des nouvelles conditions commerciales internationales.
Une nouvelle géographie mondiale de la production textile
Les résultats de ce classement soulignent une réalité de plus en plus marquée : la compétitivité dans l’industrie textile ne dépend plus uniquement du coût de la main-d’œuvre. L’accès aux marchés internationaux, les politiques commerciales, la robustesse du tissu industriel local ainsi que la stabilité économique sont devenus des facteurs tout aussi déterminants dans les choix d’implantation et d’approvisionnement des entreprises.
Dans un environnement toujours marqué par les tensions commerciales et par la recherche d’une meilleure résilience des chaînes d’approvisionnement, les pays capables de combiner compétitivité économique, expertise industrielle et accès privilégié aux grands marchés de consommation apparaissent comme les principaux bénéficiaires des réallocations d’investissements. Les récentes décisions tarifaires américaines illustrent d’ailleurs à quel point les évolutions réglementaires peuvent rapidement redistribuer les avantages concurrentiels entre les différents pays producteurs de vêtements et de chaussures.
Indice de compétitivité du secteur de l'habillement et de la chaussure (z-score)
Données utilisées pour le graphique au format .xlsx
> Quelles évolutions depuis 2025 ?
Consultez à nouveau notre analyse de 2025 pour découvrir comment les changements intervenus dans la politique commerciale américaine ont redéfini la compétitivité relative des pays producteurs de vêtements.
> Retrouvez notre évaluation mise à jour du secteur Textile et Habillement.


